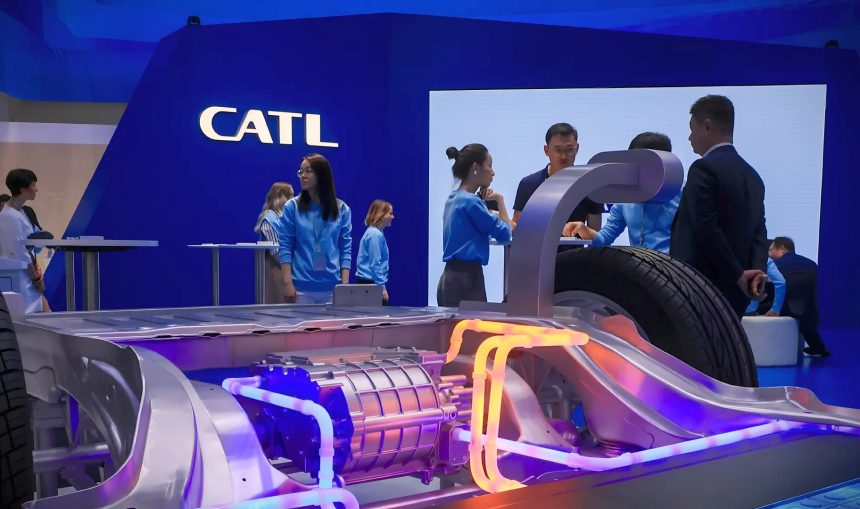
Η παγκόσμια αγορά μπαταριών ηλεκτρικών οχημάτων αναδιατάσσεται, καθώς οι Κινέζοι κατασκευαστές ενισχύουν τη θέση τους στις διεθνείς αγορές, διευρύνουν το τεχνολογικό και παραγωγικό τους αποτύπωμα και αυξάνουν την πίεση στους παραδοσιακούς ανταγωνιστές τους. Στις αγορές εκτός Κίνας, τα στοιχεία της SNE Research για το πρώτο εννεάμηνο του έτους κατέγραψαν αύξηση 24,7% στην εγκατεστημένη χωρητικότητα μπαταριών για αμιγώς ηλεκτρικά, plug-in υβριδικά και λοιπά υβριδικά οχήματα, η οποία ανήλθε σε 426,7 GWh. Οι έξι κινεζικές εταιρείες –CATL, BYD, Gotion, SVOLT, CALB και EVE Energy- αύξησαν το συνολικό μερίδιό τους στο 56,4%, έναντι 43,1% την αντίστοιχη περίοδο του προηγούμενου έτους.
Οι CATL και BYD συγκέντρωσαν από κοινού το 44,5% της αγοράς εκτός Κίνας, ενώ η CATL διατήρησε την πρώτη θέση με 143,7 GWh, αυξημένες κατά 47%, και μερίδιο 33,7%. Σε περιφερειακό
επίπεδο, η CATL ενίσχυσε την παρουσία της στην Ευρώπη κατά 35%, φθάνοντας τις 96,8 GWh, ενώ στην Ασία οι εγκαταστάσεις μπαταριών της διπλασιάστηκαν, αγγίζοντας τις 27,1 GWh. Η BYD
κατέλαβε την τρίτη θέση στην αγορά εκτός Κίνας με 45,9 GWh και αύξηση 66,8%. Η ανάπτυξή της καταγράφηκε στην Ευρώπη, με 17,4 GWh (+67%), στην Ασία, με 14,8 GWh (+41%), και στη Νότια Αμερική, με 7,1 GWh (+136%).
Στη δεύτερη θέση παρέμεινε η LG Energy Solution με 69,8 GWh, σημειώνοντας πτώση 4,9% σε ετήσια βάση και μαζί με τους άλλους δύο Νοτιοκορεάτες κατασκευαστές SK On ( 5η θέση) και Samsung SDI (7η θέση), κατέγραψαν συνολικά 113 GWh στις αγορές εκτός Κίνας, μειωμένες κατά 13,5% και συνδυασμένο μερίδιο στην ίδια αγορά εξίσου μειωμένο από 38,2% σε 26,5%. Η μεγαλύτερη απώλεια καταγράφηκε στη Βόρεια Αμερική, όπου η εγκατεστημένη χωρητικότητά τους μειώθηκε από 56,1 σε 28,1 GWh. Αντίθετα, στην Ευρώπη αυξήθηκε από 58,7 σε 63 GWh
και στην Ασία από 13,1 σε 17,5 GWh. Σημειώνεται πως στην τέταρτη θέση βρέθηκε η ιαπωνική Panasonic με 35,6 GWh, σχεδόν αμετάβλητη επίδοση.
Η διείσδυση της τεχνολογίας φωσφορικού σιδήρου λιθίου (LFP), στην οποία υπερέχουν οι Κινέζοι κατασκευαστές, έχει διευρύνει το ανταγωνιστικό τους πλεονέκτημα. Το μερίδιό της στις αγορές εκτός Κίνας αυξήθηκε από 15,8% σε 27,7%, ασκώντας πρόσθετη πίεση στους προμηθευτές της Νότιας Κορέας και της Ιαπωνίας.
Για την Ευρώπη, η εξέλιξη αυτή αναδεικνύει ξεκάθαρα το χάσμα μεταξύ της φιλοδοξίας για ενίσχυση της εγχώριας παραγωγής και της συνεχιζόμενης εξάρτησης από κινεζικές μπαταρίες, παρά τις πρωτοβουλίες για ευρωπαϊκή προστιθέμενη αξία. Η πραγματική διάσταση του ζητήματος αναδεικνύεται ακόμα περισσότερο από την κυριαρχικήπαρουσία των Κινέζων κατασκευαστών στην παγκόσμια αγορά, όπου το μερίδιό τους ανήλθε στο 73% κατά το εννεάμηνο του 2026, σημειώνοντας αύξηση 3,5% σε ετήσια βάση.