Η προτεινόμενη υποχρεωτική ηλεκτροκίνηση των εταιρικών στόλων, οι κίνδυνοι των υπολειμματικών αξιών, οι συγχωνεύσεις και η πιθανή μείωση της απασχόλησης λόγω τεχνητής νοημοσύνης διχάζουν τις ευρωπαϊκές εταιρίες leasing και rent-a-car. Στα Fleet Europe Days 2026 στη Λισαβόνα, επτά κορυφαία στελέχη διαφώνησαν για τον ρυθμό της μετάβασης και τις προοπτικές ανάπτυξης, αναγνωρίζοντας παράλληλα ευκαιρίες στα μεταχειρισμένα ηλεκτρικά, στο leasing ιδιωτών, στις μικρομεσαίες επιχειρήσεις και στην αυτόνομη κινητικότητα, της οποίας το χρονοδιάγραμμα παραμένει αβέβαιο.
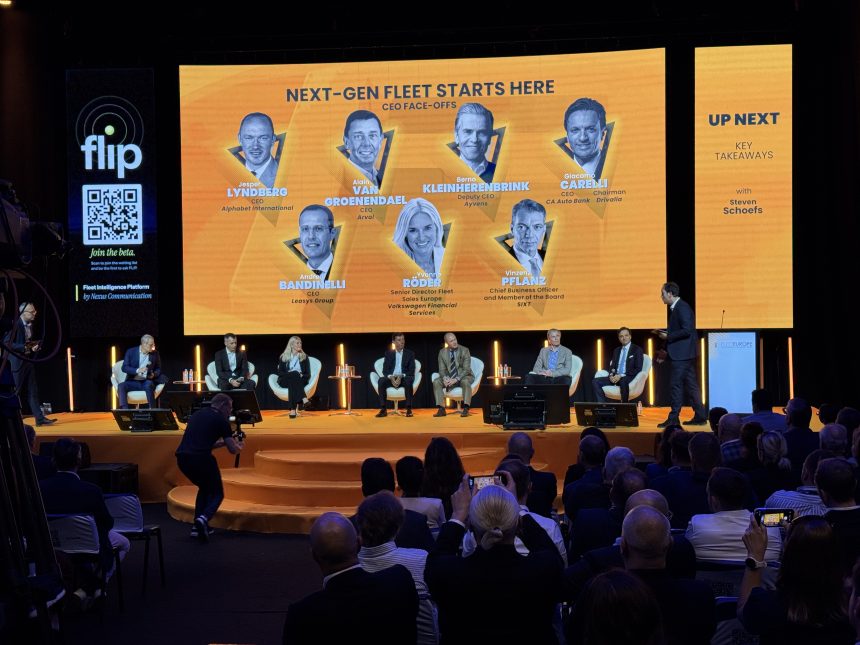
Σε μια παραδοσιακά κορυφαία συζήτηση των Fleet Europe Days, με τη συμμετοχή κορυφαίων στελεχών του χώρου του leasing – τη «CEO Face-offs» -, και συντονιστές τους Steven Schoefs και Luberto van Buiten, τέθηκαν προς συζήτηση τέσσερα «καυτά» ερωτήματα για τον χώρο των εταιρικών οχημάτων.
Ηλεκτροκίνηση με υποχρεώσεις ή με κίνητρα
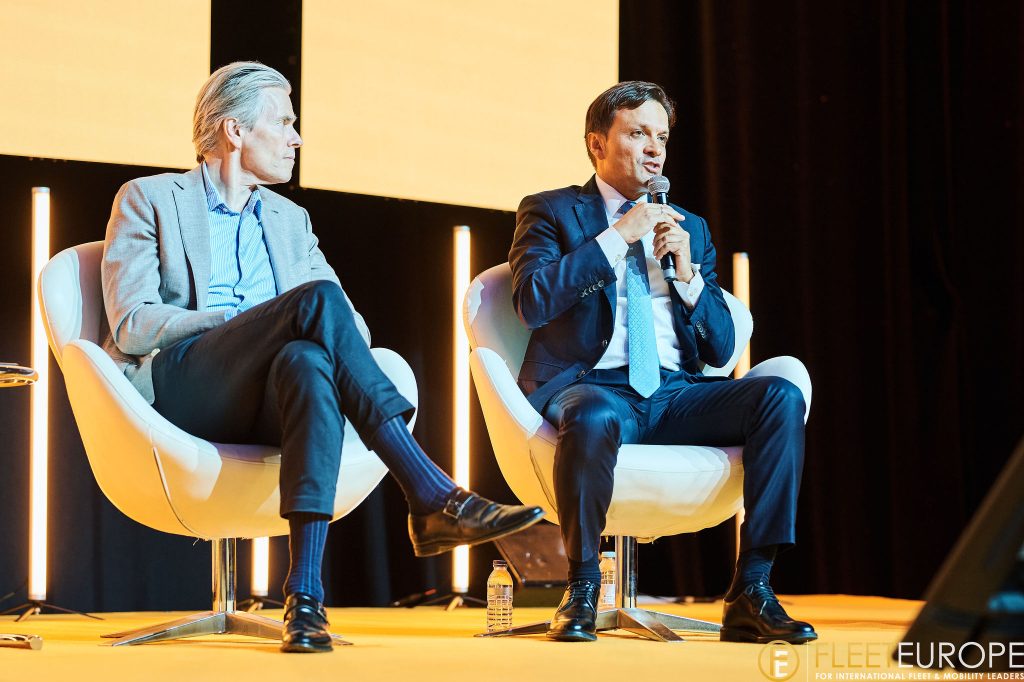
Ο Berno Kleinherenbrink, αναπληρωτής διευθύνων σύμβουλος της Ayvens, προειδοποίησε ότι η επιβολή της ηλεκτροκίνησης πριν ωριμάσει η αγορά μπορεί να οδηγήσει τις επιχειρήσεις στη διατήρηση παλαιότερων οχημάτων ή στην αγορά μεταχειρισμένων diesel. Οι κίνδυνοι για τις υπολειμματικές αξίες θα μπορούσαν, επιπλέον, να καταστήσουν τα ηλεκτρικά ακριβότερα. Η Ayvens προκρίνει κίνητρα για τα μεταχειρισμένα ηλεκτρικά, ιδίως μέσω κοινωνικού leasing.
Αντίθετα, ο πρόεδρος της Drivalia, Giacomo Carelli, υπερασπίστηκε την ευρωπαϊκή πολιτική ως μέσο στήριξης της παραγωγής οχημάτων, αναγνωρίζοντας ενδεχόμενη αύξηση του κόστους. Ο Vinzenz Pflanz της SIXT ανέδειξε το πρόβλημα των υποδομών: στο αεροδρόμιο του Μονάχου, η εταιρία διαθέτει περίπου 4.000 οχήματα, αλλά πρόσβαση σε μόλις 20 φορτιστές.
Θετικό μήνυμα έδωσε ο διευθύνων σύμβουλος της Arval, Alain van Groenendael: τα μεταχειρισμένα αμιγώς ηλεκτρικά της εταιρίας πωλούνται πλέον ταχύτερα από τα συμβατικά. Ωστόσο, χαρακτήρισε «ευσεβή πόθο» την ακριβή πρόβλεψη των αξιών μεταπώλησης τέσσερα χρόνια νωρίτερα.
Συγχωνεύσεις: Το μέγεθος δεν εγγυάται καλύτερες υπηρεσίες
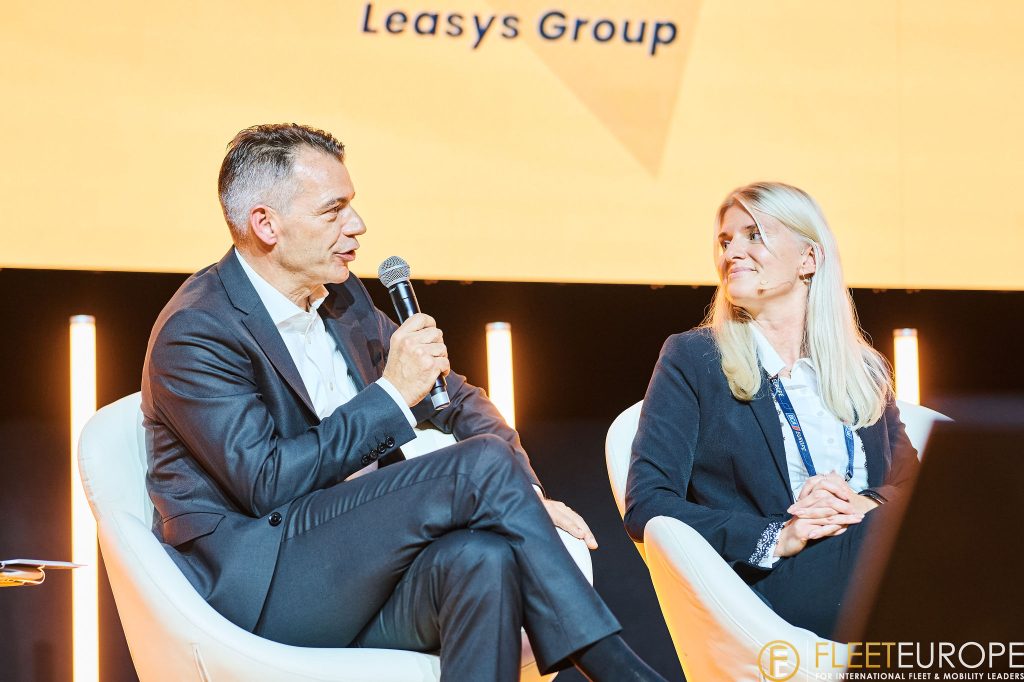
Οι ανάγκες επενδύσεων στην τεχνολογία και στην ασφάλεια δεδομένων ευνοούν νέες συγχωνεύσεις. Οι μεγαλύτεροι όμιλοι μπορούν να εξασφαλίζουν καλύτερους όρους αγοράς και να επιμερίζουν το τεχνολογικό κόστος σε περισσότερα οχήματα, αλλά η συγκέντρωση ενδέχεται να περιορίσει τον ανταγωνισμό. Ayvens και Arval εκφράστηκαν θετικά τονίζοντας τη σημασία που έχει το μέγεθος μιας επιχείρησης, ενώ στον αντίποδα, η Yvonne Röder της Volkswagen Financial Services και ο Andrea Bandinelli της Leasys τόνισαν ότι βασικό κριτήριο παραμένει η βελτίωση των υπηρεσιών και όχι η αύξηση του όγκου.
Από την πλευρά του, ο Jesper Lyndberg της Alphabet International ανέδειξε τον ανταγωνιστικό ρόλο των μικρότερων, αλλά καινοτόμων παρόχων, ενώ ο Carelli τάχθηκε υπέρ πολλαπλών συνεργατών leasing για τους πολυεθνικούς στόλους, με τη Röder να θεωρεί τη συνεργασία με δύο ή τρεις παρόχους κάτι σαν χρυσή τομή μεταξύ ανταγωνισμού και αποδοτικότητας.
Η τεχνητή νοημοσύνη (AI) και οι θέσεις εργασίας
Το σενάριο ανάθεσης του 90% των καθημερινών αποφάσεων διαχείρισης στόλων στην AI έως το 2035 προκάλεσε έντονες αντιδράσεις. Ο Lyndberg υποστήριξε ότι η τεχνολογία πρέπει να απελευθερώνει τους εργαζομένους για στρατηγικές αρμοδιότητες, χωρίς να αποτελεί στρατηγική μείωσης προσωπικού.
Ο Bandinelli αναγνώρισε ότι θα περιοριστούν οι θέσεις επαναλαμβανόμενων διοικητικών εργασιών, ενώ ο Kleinherenbrink προέβλεψε δραστική μείωση προσωπικού στις παραδοσιακές λειτουργικές δραστηριότητες. Η ανθρώπινη εποπτεία, πάντως, παραμένει σύμφωνα με αυτόν αναγκαία σε ζητήματα ασφάλειας και δεοντολογίας.
Ο Pflanz διέκρινε ευκαιρίες στην αυτοματοποιημένη εξυπηρέτηση και στη δυναμική τιμολόγηση, ενώ ο Carelli επέμεινε στη λογοδοσία των στελεχών για τις οικονομικές επιδόσεις και η Röder προειδοποίησε ότι η κακή σχεδίαση συστημάτων οδηγεί σε αναξιόπιστα αποτελέσματα.
Ο ρόλος της αυτόνομης οδήγησης
Στον τομέα της αυτόνομης οδήγησης, από τη συζήτηση προέκυψε ότι αυτή μπορεί να μειώσει το λειτουργικό κόστος, επιτρέποντας στα οχήματα να μετακινούνται μόνα τους για καθαρισμό και φόρτιση. Η χρηματοδότηση και η συντήρηση θα παραμείνουν απαραίτητες, ενώ ο van Groenendael προέβλεψε έσοδα για τους ιδιοκτήτες των αυτόνομων οχημάτων που θα μπορούν να αξιοποιούν, μέσω πλατφορμών μετακίνησης – για χρήση από τρίτους – τα αυτοκίνητά τους, όταν δεν χρειάζονται.
Ο Lyndberg αμφισβήτησε ότι θα εκλείψει η ανάγκη εταιρικού αυτοκινήτου, ενώ ο Bandinelli εξέφρασε επιφυλάξεις για την ευρεία διάδοση αυτόνομης οδήγησης Επιπέδου 4 και 5 έως το 2035. Ο Carelli υπογράμμισε ότι τα εταιρικά αυτοκίνητα παραμένουν ακινητοποιημένα περίπου το 95% του χρόνου, αναδεικνύοντας τις δυνατότητες κοινής χρήσης. Η οργάνωση τέτοιων υπηρεσιών, πάντως, θα εξακολουθήσει να απαιτεί σημαντική τεχνογνωσία στη διαχείριση των οχημάτων.
Αποκλίνουσες προσδοκίες ανάπτυξης
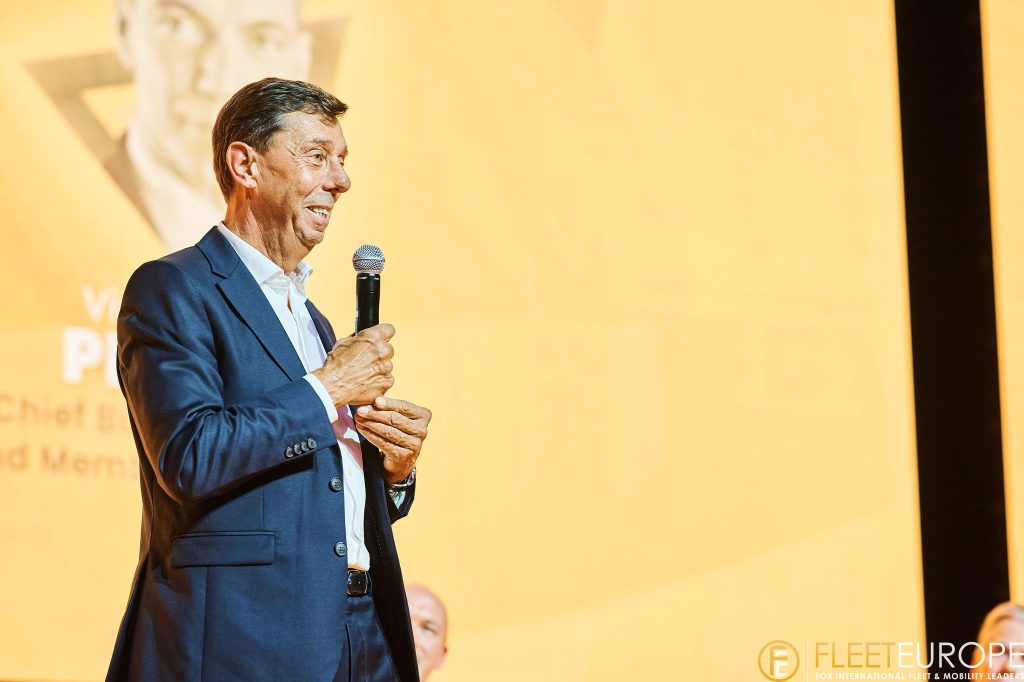
Ο Kleinherenbrink προέβλεψε ετήσια ανάπτυξη 0,5% έως 1% στις κύριες ευρωπαϊκές αγορές λειτουργικής μίσθωσης πλήρους παροχής υπηρεσιών, αλλά προειδοποίησε επίσης ότι η επιθετική ανάπτυξη μπορεί να προκαλέσει μελλοντικές ζημιές από τις υπολειμματικές αξίες. Ο Carelli εκτίμησε ανάπτυξη 7% έως 8%, κυρίως χάρη στο leasing ιδιωτών που βρίσκεται ακόμη σε πρώιμο στάδιο ανάτπτυξης, ενώ ο Bandinelli προειδοποίησε για πιθανές μειώσεις παραγωγής των ευρωπαίων κατασκευαστών.
Η Röder επικαλέστηκε πρόβλεψη της Dataforce για αύξηση 5% στους εταιρικούς στόλους έως το 2028, ο Lyndberg ανέδειξε τα ηλεκτρικά ελαφρά επαγγελματικά και ο Pflanz αναφέρθηκε σε ετήσια ανάπτυξη 3,9% στις ενοικιάσεις Ευρώπης και ΗΠΑ έως το 2030.
Τέλος, έρευνα της Arval σε 8.500 επιχειρήσεις εκτός πελατολογίου της έδειξε ότι το 91% αναμένει διατήρηση ή αύξηση στόλου. Ο van Groenendael επικαλέστηκε επίσης πρόβλεψη ανάπτυξης 2,6% για το leasing πλήρους παροχής υπηρεσιών στην επόμενη τριετία, με ευκαιρίες στους ιδιώτες και στις μικρομεσαίες επιχειρήσεις.